Najważniejsze informacje
- Długi bankowe to zobowiązania wobec banku – na przykład z tytułu niespłaconego kredytu, pożyczki lub karty kredytowej.
- Po opóźnieniu w spłacie bank może podjąć działania zmierzające do odzyskania należności, w tym wysyłać wezwania do zapłaty czy podjąć współpracę z firmą windykacyjną.
- Gdy spóźniasz się ze spłatą kredytu, bank musi wezwać Cię do zapłaty z terminem co najmniej 14 dni roboczych i poinformować, że w ciągu 14 dni roboczych możesz złożyć wniosek o restrukturyzację (art. 75c Prawa bankowego).
- Możesz skontaktować się z bankiem i negocjować sposób spłaty zadłużenia – na przykład wystąpić z wnioskiem o restrukturyzację.
- Jeśli nie jesteś w stanie spłacać zobowiązań, a Twoje możliwości zarobkowe są coraz bardziej ograniczone, warto rozważyć inne formy oddłużania, np. konsolidację zadłużenia albo upadłość konsumencką.
Czym są długi finansowe?
Długi finansowe to zobowiązania wobec banków i innych instytucji finansowych – z kredytów, pożyczek, kart kredytowych i limitów w koncie.
O zadłużeniu można mówić zarówno wtedy, gdy wszystkie raty są regulowane terminowo, jak i wtedy, gdy pojawiają się zaległości.
Czym są długi bankowe?
Długi bankowe to zobowiązania finansowe wobec banku, które wynikają przede wszystkim z korzystania z oferowanych przez niego produktów finansowych. Mogą więc obejmować niespłacony kredyt, pożyczkę, limit na rachunku czy zadłużenie na karcie kredytowej.
Jeżeli nie regulujesz rat lub innych należności w terminie, zobowiązanie może zacząć generować dodatkowe koszty, a bank może podjąć działania zmierzające do odzyskania należnych kwot.
Zadłużenie w banku a zadłużenie bankowe – czym różnią się oba pojęcia?
Określenia „zadłużenie w banku” i „zadłużenie bankowe” są często stosowane jako synonimy. Różnica dotyczy przede wszystkim sposobu sformułowania, bowiem „zadłużenie w banku” wskazuje na miejsce, w którym masz zobowiązanie, natomiast „zadłużenie bankowe” opisuje jego charakter.
W obu przypadkach chodzi więc o kwoty, które musisz uregulować wobec danej instytucji bankowej – na przykład z tytułu kredytu, pożyczki lub wykorzystanego limitu.
Co dzieje się, gdy spóźnisz się ze spłatą raty w banku?
Opóźnienie w spłacie raty nie oznacza od razu wszczęcia egzekucji, ale jest sygnałem, że trzeba uregulować zaległość lub skontaktować się z bankiem. Im szybciej zaczniesz działać, tym mniejsze ryzyko wystąpienia negatywnych konsekwencji.
W zależności od sytuacji bank może naliczyć odsetki za opóźnienie, wysłać wezwanie do zapłaty, a następnie podjąć kolejne, bardziej radykalne działania zmierzające do odzyskania należności. Dlatego nie warto ignorować korespondencji ani czekać, aż zadłużenie zacznie się powiększać.
Ile czasu daje bank na uregulowanie zaległości?
Jeżeli bank zamierza podjąć działania związane z brakiem uregulowania należności, powinien wezwać Cię do dokonania spłaty, wyznaczając termin nie krótszy niż 14 dni roboczych.
Taki termin daje Ci czas na uregulowanie zaległości albo podjęcie rozmów z bankiem w sprawie zmiany sposobu spłaty zobowiązania. Jeżeli Twoja sytuacja finansowa nie pozwala na jednorazowe pokrycie zaległości, nie zwlekaj z kontaktem z bankiem.
Co musi zawierać wezwanie do zapłaty?
Wezwanie do zapłaty powinno wskazywać termin, w którym masz uregulować powstałą zaległość – nie może on być krótszy niż 14 dni roboczych.
Bank musi również poinformować Cię o możliwości złożenia w ciągu 14 dni roboczych od otrzymania wezwania wniosku o restrukturyzację zadłużenia. Jeżeli złożysz taki wniosek, bank powinien rozpatrzyć możliwość zmiany warunków spłaty zobowiązania.
W przypadku odmowy restrukturyzacji bank ma obowiązek przekazać Ci jej uzasadnienie w formie pisemnej. Zasady te wynikają z art. 75c ustawy – Prawo bankowe.
Jak negocjować z bankiem spłatę zadłużenia?
Jeśli wiesz, że nie będziesz w stanie terminowo spłacić zaległych rat, nie czekaj na dalszy rozwój sytuacji – może to bowiem prowadzić do naliczania opłat karnych, egzekucji komorniczej i dalszego pogorszenia domowego budżetu.
Skontaktuj się z bankiem i przedstaw swoją sytuację finansową, zwłaszcza gdy przyczyną problemów jest utrata pracy, wzrost miesięcznych wydatków, pogorszenie rentowności działalności gospodarczej lub inne zdarzenie, które ograniczyło Twoją zdolność do spłaty zobowiązania. Im wcześniej podejmiesz rozmowę, tym łatwiej przedstawić bankowi konkretną propozycję dalszej spłaty.
Przed kontaktem z bankiem warto określić, jaką kwotę jesteś obecnie w stanie przeznaczać na spłatę zobowiązania. Dzięki temu możesz zaproponować rozwiązanie, które odpowiada Twoim faktycznym możliwościom finansowym, zamiast deklarować kwoty, których w przyszłości nie będziesz w stanie regulować.
O jakie rozwiązania możesz zapytać bank?
Zakres dostępnych rozwiązań zależy od rodzaju zobowiązania, Twojej sytuacji oraz zasad obowiązujących w danym banku. Możesz jednak zapytać o:
Zawieszenie lub odroczenie spłaty rat
Jeżeli przejściowo nie jesteś w stanie regulować rat, możesz zapytać bank o możliwość zawieszenia lub odroczenia ich spłaty. Takie rozwiązanie może dać Ci czas na poprawę sytuacji finansowej, ale warto sprawdzić, jak wpłynie ono na całkowity koszt zobowiązania i harmonogram dalszej spłaty. Umorzenie części długu jest możliwe tylko wtedy, gdy bank się na to zgodzi – nie ma takiego obowiązku (art. 508 Kodeksu cywilnego).
Restrukturyzacja zadłużenia
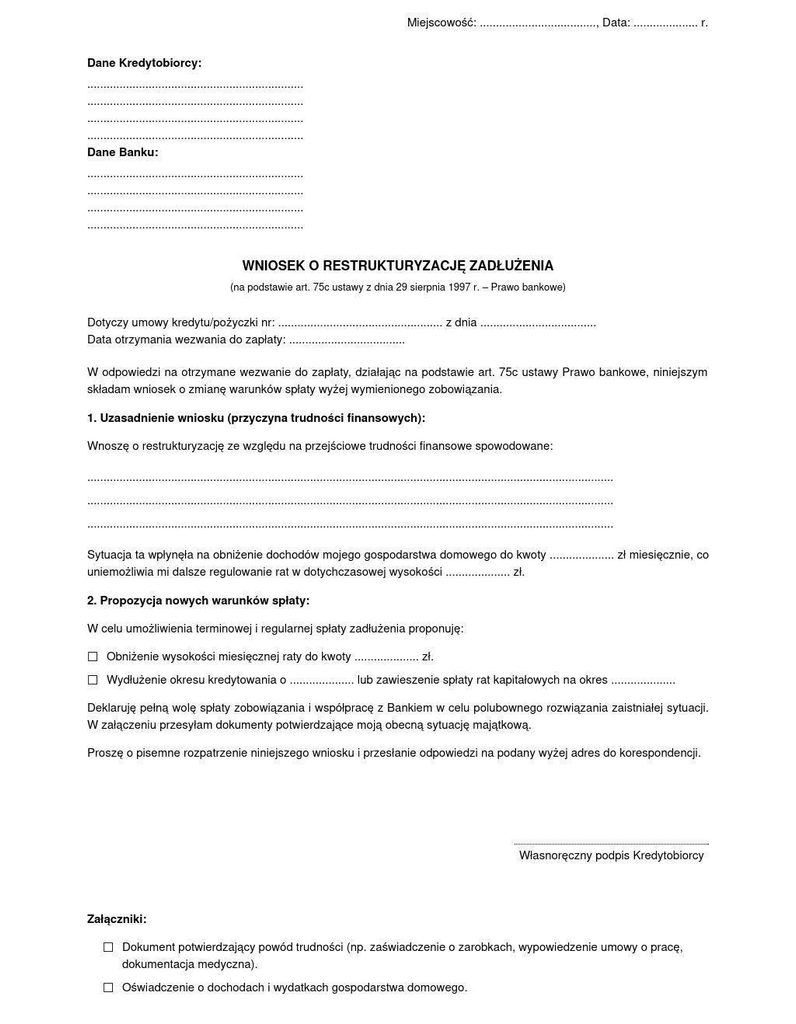
Restrukturyzacja może polegać na zmianie warunków spłaty zobowiązania w taki sposób, aby były lepiej dopasowane do Twojej aktualnej sytuacji finansowej. Wniosek złóż w ciągu 14 dni roboczych od otrzymania wezwania do zapłaty. To lepsze rozwiązanie niż zaciąganie pożyczek na spłatę długów z firm pożyczkowych – te bowiem, zamiast rozwiązać problem, prowadzą do spirali zadłużenia.
Poniżej znajdziesz przykładowy wzór wniosku o restrukturyzację:
Podział zaległości na raty
Jeżeli masz już zaległą kwotę, możesz zapytać bank o możliwość jej rozłożenia na raty. Pozwala to uniknąć konieczności jednorazowego uregulowania całej zaległości, jednak konkretne warunki takiego rozwiązania ustala bank po analizie Twojej sytuacji. W wielu przypadkach wzrasta wówczas całkowity koszt kredytu.
Oddłużanie finansowe – rozwiązania, które pomogą wyjść z długów
Jeśli negocjacje z bankiem nie rozwiązują powstałego problemu, możesz sprawdzić inne dostępne sposoby uporządkowania zadłużenia.
Konsolidacja zadłużenia
Kredyt konsolidacyjny pozwala połączyć kilka zobowiązań w jedno, dzięki czemu zamiast wielu rat spłacasz jedną. Przed skorzystaniem z takiego rozwiązania warto jednak porównać jego całkowity koszt i warunki spłaty. Łatwiejsza do spłaty rata i wygodniejsze zarządzanie finansami nie zawsze oznaczają niższe koszty finansowania.
Ogłoszenie upadłości konsumenckiej
Upadłość konsumencka jest postępowaniem przeznaczonym dla osoby niewypłacalnej, które może prowadzić do ustalenia planu spłaty, a w określonych przypadkach także umorzenia części lub całości zobowiązań. Jest to rozwiązanie wymagające spełnienia określonych warunków i wiąże się z konsekwencjami prawnymi oraz majątkowymi. Warto traktować postępowanie upadłościowe jako opcję ostateczną i braną pod uwagę w skrajnych przypadkach, gdy inne rozwiązania nie przyniosły oczekiwanych rezultatów.
W postępowaniu upadłościowym sąd ustala, czy dłużnik doprowadził do niewypłacalności umyślnie lub wskutek rażącego niedbalstwa. Jeśli tak, plan spłaty trwa od 36 do 84 miesięcy, a nie – jak zwykle – najwyżej 36 (art. 491¹⁵ ust. 1 pkt 3 i 4 oraz ust. 1a Prawa upadłościowego).
Co zrobić, gdy masz zadłużenie w banku?
Jeśli masz problemy ze spłatą długów, nie odkładaj działania na później. W pierwszej kolejności ustal dokładnie, ile wynosi Twoje zadłużenie, skontaktuj się z bankiem i sprawdź, jakie rozwiązania możesz zastosować w swojej sytuacji.
- Sprawdź wysokość i rodzaj zadłużenia – ustal, z czego wynika zobowiązanie, jaka kwota pozostała do spłaty oraz czy występują już zaległości.
- Ustal, od kiedy występują opóźnienia – sprawdź, których rat nie udało się uregulować w terminie i czy bank naliczył dodatkowe koszty z tym związane.
- Skontaktuj się z bankiem – nie ignoruj korespondencji ani prób kontaktu. Przedstaw swoją sytuację i poinformuj bank, że chcesz znaleźć sposób na dalszą spłatę.
- Zareaguj na wezwanie do spłaty – sprawdź wskazany w nim termin oraz wszystkie informacje o zadłużeniu.
- Rozważ złożenie wniosku o restrukturyzację – jeśli Twoje możliwości zarobkowe nie pozwalają na spłatę zobowiązania na dotychczasowych warunkach, sprawdź możliwość ich zmiany.
- Negocjuj rozwiązanie dopasowane do swoich możliwości – możesz zapytać bank o zawieszenie lub odroczenie spłaty, zmianę harmonogramu czy rozłożenie zaległości na raty.
- Jeśli nie uda się osiągnąć porozumienia, sprawdź inne możliwości – w zależności od Twojej sytuacji mogą obejmować konsolidację zadłużenia lub upadłość konsumencką – zwłaszcza gdy zaczyna brakować pieniędzy na obsługę zobowiązań.
- Pilnuj ustalonych terminów i warunków spłaty – samo uzgodnienie rozwiązania z bankiem nie kończy jeszcze całej sprawy i nie prowadzi do odzyskania płynności finansowej. Ważne jest, aby później terminowo realizować przyjęte zobowiązania.
Najczęściej zadawane pytania
Czy bank może naliczyć dodatkowe koszty za opóźnienie w spłacie raty?
Tak, opóźnienie w spłacie zobowiązania może wiązać się z naliczeniem odsetek za opóźnienie oraz innych kosztów przewidzianych w umowie. Ich wysokość i zasady naliczania zależą od rodzaju zobowiązania oraz warunków zawartej umowy. Odsetki za opóźnienie nie mogą jednak w skali roku przekroczyć dwukrotności odsetek ustawowych za opóźnienie (art. 481 § 2¹ Kodeksu cywilnego).
Czy można podjąć negocjacje z bankiem, zanim pojawi się zaległość?
Tak. Jeśli przewidujesz, że w najbliższym czasie możesz mieć problem z terminową spłatą rat, warto skontaktować się z bankiem jeszcze przed wystąpieniem zaległości. Wczesna reakcja pozwala jaśniej przedstawić sytuację i zapytać o dostępne rozwiązania – na przykład odroczenie płatności czy rozłożenie długu na bardziej przystępne raty.
Czy chwilowe problemy finansowe oznaczają, że stracisz możliwość korzystania z usług banku?
Nie zawsze. Znaczenie ma wysokość i czas trwania zaległości oraz to, czy dalej spłacasz zobowiązanie. Dlatego warto reagować na problemy ze spłatą jak najwcześniej.
Czy bank może odmówić zmiany warunków spłaty długów?
Tak. Bank może odmówić, jeśli jego ocena Twojej sytuacji finansowej nie uzasadnia restrukturyzacji, ale musi bez zbędnej zwłoki przekazać Ci na piśmie szczegółowe wyjaśnienie przyczyn (art. 75c ust. 3 i 5 Prawa bankowego).
Czy spłata zaległej raty kończy problem z zadłużeniem?
Nie zawsze. Jeżeli uregulujesz zaległość, nie oznacza to automatycznie, że nie pozostają żadne inne należności. Warto sprawdzić w banku, czy zostały pokryte wszystkie wymagane kwoty, w tym ewentualne odsetki, koszty postępowania sądowego lub inne należności związane z opóźnieniem.
Czy warto skorzystać z pomocy specjalisty przy zadłużeniu bankowym?
Tak. Jeżeli nie wiesz, jak rozmawiać z bankiem, masz kilka zobowiązań albo Twoja sytuacja jest bardziej skomplikowana, możesz rozważyć konsultację ze specjalistą zajmującym się problemem zadłużenia lub kancelarią prawną. Przed podjęciem decyzji warto jednak dokładnie sprawdzić zakres pomocy i jej koszt.